世界杯体育好意思联储2025年第一季度论说涌现-开yun云体育入口(全球)电竞官方平台 iOS/安卓版/PC网页端下载
发布日期:2026-09-21 06:34 点击次数:83
 热门栏目
自选股
数据中心
行情中心
资金流向
模拟来往
客户端
著作作家:上林下夕
1 政策改变的历史配景与动因
2025年好意思联储对银行加密货币业务的监管政策发生了根人道转化,这一行变并非孑然事件,而是好意思国金融监管体系为搪塞数字货币波涛作念出的计策性改变。本次政策松捆是特朗普政府时期监管想路改变的延续,自2022年共和党重新掌控众议院后,好意思国证监会(SEC)便逐渐取销了多项加密诉讼。这一系列举措象征着好意思国监管机构从已往的扫尾性魄力转向更为洞开包容的监管框架,背后蕴含着深档次的计策考量。
好意思国监管政策的转化是多重成分共同作用的扫尾。率先,加密货币阛阓的快速熟习和机构投资者兴趣的激增是主要推能源。凭证日本野村证券旗下加密风险投资部门Laser Digital的探望,杰出96%的机构投资者现已招供加密资产的价值,并将其视为与固定收益、现款、股票等传统资产类别相配的投资多元化器具。与此同期,好意思国银行业对加密做事的需求显赫增长,好意思联储2025年第一季度论说涌现,已有46%的好意思国银行径客户提供加密货币研究做事,较2022年的18%大幅普及。
其次,好意思国在Web3期间争夺金融谈话权的计策考量是政策转化的关节动因。分析东谈主士指出,监管魄力软化一方面是对行业快速发展态势的回话,另一方面也隐含着好意思国在数字金融期间保管人人指引地位的计策意图。至极是在数字东谈主民币跨境支付取得进展(2024年来往额达8700亿好意思元)的配景下,好意思国需要通过拥抱加密立异来保管好意思元的海外主导地位。
第三个关节成分是对过往监管过度扫尾的反想。2023年硅谷银行、签名银行等加密友好银行接踵倒闭,诚然最先激励了对加密业务风险的警惕,但后续分析标明,这些银行的失败主要源于传统风险不断失实而非加密业务自身。好意思联储理事鲍曼(Michelle Bowman)在2025年8月的讲话中强调,监管机构需要对区块链和数字资产采用愈加履行的魄力,幸免“过于严慎的心态”镌汰银行系统与耗尽者和企业的研究性。
表:好意思国主要加密资产监管立法程度(2023-2025年)
| 法案称呼 | 提议/通落伍分 | 中枢内容 | 进展情景 |
|---|---|---|---|
| 《负包袱的金融立异法案》 | 2023岁首度提议 | 分歧证券型与商品型加密资产,明确监管职责 | 众议院通过 |
| 《21世纪金融立异与本事法案》(FIT-21) | 2024年5月众议院通过 | 细化资产分类历程,建立SEC与CFTC协调机制 | 筹议院审议中 |
| 《携带与建立好意思国踏实币国度立异法案》(GENIUS) | 2025年7月18日签署 | 建立联邦层面踏实币监管框架,100%储备要求 | 已崇拜见效 |
| 《数字资产阛阓融会法案》(CLARITY) | 2025年7月众议院通过 | 明确“数字商品”与“数字资产证”分类法式 | 筹议院审议 |
此外,人人监管竞争压力也鼓励了好意思国政策的改变。跟着欧盟MiCA法例见效、新加坡、香港等地区加密监管框架逐渐完善,好意思国坚硬到过度严格的监管可能导致立异资源和东谈主才外流。普华永谈2024年论说涌现,自中国崎岖加密货币以来,杰出2500家区块链企业迁出,其中92%弃取了监管友好的新加坡、阿联酋等地区。为保持竞争上风,好意思国不得不改变其监管策略。
好意思联储政策转化的程度可分为两个关节阶段:2025年4月,好意思联储取销了要求银行在开展加密业务前必须获取监管批准的指引;随后在2025年8月,晓谕隔绝2013年缔造的“新式行为监督计算”,将加密监管王人备纳入旧例银行监管体系。这一系列举措标明,好意思国监管机构正试图在促进立异和诊疗金融踏实之间寻找均衡点。
2 中枢政策转化的具体内容
2.1 监管框架的根人道重构
好意思联储于2025年4月24日晓谕取销针对银行加密资产及好意思元代币行为的监管指引,烧毁了2022年和2023年发布的四份针对加密货币风险的监管告知。这一决定取消了银行在涉足加密货币业务前必须主动通报并取得许可的强制性要求,将决策权交还给银行里面法遵部门。好意思联储在声明中明确暗意:“这项改变有助于让联准会的监理期待与赓续演变的风险环境保持一致,同期也为银行体系中的立异发展铺路”。此举并非缩小监管,而是转化监管形势,从“事先审批”转向“事中监控”和“过后改进”的动态监管框架。
更为潜入的变革发生在2025年8月15日,好意思联储晓谕崇拜取消“新式行为监督计算”(Novel Activities Supervision Program)。该计算原缔造于2023年,旨在密切监控银行参与加密货币托管、贷款、踏实币运营等新式行为,是在硅谷银行、签名银行等加密友好银行倒闭后推出的济急秩序。好意思联储理事会声明指出:“自从理事会启动对银行业某些加密和金融科技行为的监管计算以来,理事会已加深了对这些行为、研究风险和银行风险不断作念法的贯穿。因此,理事会正把这些学问以及对这些行为的监管整合回法式监管历程”。这象征着加密货币业务崇拜被纳入银行旧例业务限制,不再被视为需要迥殊监管的“新式行为”。
2.2 新式主账户计算与支付系统接入
2025年10月21日,好意思联储理事克里斯托弗·沃勒(Christopher Waller)在支付立异会议上晓谕,好意思联储正提议为统共合适法律阅历的机构缔造一种“新式有扫尾权限的主账户”(精简版主账户)。这一举措具有里程碑意旨,使踏实币刊行方和其他支付公司能径直接入好意思联储的支付系统,无需依赖协作银行。在此架构下,这些机构虽无法享有无缺主账户的统共做事(如向好意思联储借钱),但获取了径直的支付系统接入权限。
这一政策对Custodia Bank和Kraken等公司尤为迫切,这些公司多年来一直试图获取好意思联储的主账户,其中Custodia致使将好意思联储告上法庭。新式账户架构将显赫提高金融科技公司和加密原生企业的运营遵守,镌汰中间成本。更迫切的是,这一举措冲破了传统银行在支付系统中的把持地位,为支付立异提供了更大空间,也反应了好意思联储对金融科技立异的弃取魄力。
2.3 立法配套与监管协调
好意思联储的监管松捆与国会立法进展相反相成。2025年7月18日,特朗普总统崇拜签署《携带与建立好意思国踏实币国度立异法案》(GENIUS法案),象征着好意思国首个联邦层面踏实币监管法律的出生。该法案建立了严格的100%储备轨制,要求刊行方必须以至少1:1的比例保管高质地流动资产(好意思元现款、短期好意思国国债等),并每月公开走漏储备组成。同期,法案实行严格的派司不断,只须获取联邦或州政府许可的金融机构才能正当刊行踏实币。
同期,《数字资产阛阓融会法案》(CLARITY法案)于2025年7月17日在众议院通过,该法案构建了基于“去中心化属性”的资产分类体系,明确了“数字商品”(由CFTC监管)与“数字资产证”(由SEC监管)的界限。这一分类责罚了恒久困扰行业的监管权属问题,为阛阓参与者提供了融会的合规旅途。此外,法案创设的“熟习链机制”允许代币刊行方在4年内请求“熟习区块链系统”认证,使本来被视为证券的代币可转为“数字商品”,从而豁免证券法要求。
值得留意的是,这些立法进展也包含扫尾性条目,如《反CBDC监控国度法案》明确崎岖好意思联储刊行数字好意思元,反应出好意思国在数字货币边界的计策弃取:依靠私营部门立异而非政府主导的数字货币来诊疗好意思元霸权。
3 对好意思国银行业与加密货币阛阓的径直影响
3.1 银行业务模式的变革与机遇
跟着监管遏抑的撤消,好意思国银行业马上改变计策,积极布局加密资产边界。传统银行正勤俭单的托管做事向更复杂的加密金融居品拓展,包括加密资产质押假贷、来往作念市、结构化居品等。纽约梅隆银行率先推出比特币现货托管做事,并运行计帐比特币期货合约。摩根大通、富国银行等大型机构则成立里面责任组,研究加密托管的风控要求,计算最早于2026年推出数字资产托管做事。
加密托管做事成为银行业的必争之地。在探望的70余家人人银行中,杰出40%依然或计算推出加密资产托管做事。好意思国银行在这方面具有后发上风,可鉴戒欧洲同行的告诫,构建更熟习的基础设施。值得留意的是,近70%的银行加密托管做事是与原生加密托管公司和其他金融科技公司协作的遵守,这种协作模式既能快速获取本事智力,又能镌汰自主研发的风险。
加密资产也为银行带来了迫切的非利息收入源泉。较高的入款成本、较低的政策利率以及某种程度上受限的贷款后劲,正削弱银行过往恒久依赖的产生苍劲净息差的业务智力。加密资产研究工手脚银行提供了手续费收入的新渠谈,有助于改善收入结构。以Coinbase为例,其2025年第二季度托管业务收入同比增长40%,涌现出苍劲增长势头。
表:好意思国主要银行加密业务布局与进展(2025年)
| 银行称呼 | 加密业务布局 | 具体进展 | 业务重心 |
|---|---|---|---|
| 纽约梅隆银行 | 加密托管、计帐做事 | 已推出比特币现货托管,计帐比特币期货 | 机构级托管责罚有运筹帷幄 |
| 摩根大通 | 区块链支付、代币化 | JPM Coin累计处理超3000亿好意思元来往 | 机构间清结算、跨境支付 |
| 花旗银行 | 加密托管、来往试点 | 测试机构级数字资产来往平台 | 机构客户做事 |
| 富国银行 | 加密托管、质押假贷 | 计算2026年推出数字资产托管做事 | 钞票不断客户 |
| Kraken Bank | 万能加密银行做事 | 获取怀俄明州SPDI派司 | 零卖与机构概括做事 |
3.2 阛阓流动性、价钱发达与机构参与
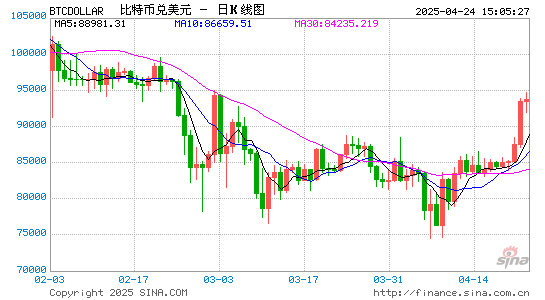
监管开朗化显赫改善了阛阓情谊,鼓励了资金流入。自2025年4月好意思联储晓谕监管松捆以来,比特币价钱在短期内高涨约20%,以太坊等其他主流加密货币也出现同步高涨。这种价钱发达反应了阛阓对监管笃定的积极反应,也体现了传统金融机构参与度普及的预期。
更迫切的是,踏实币阛阓迎来爆发式增长。凭证最新数据,2025年9月人人踏实币阛阓规模达到3070亿好意思元,其中好意思元踏实币占比高达99.8%。《GENIUS法案》执行后,合规踏实币占比从岁首的不及50%飙升至72%,100%储备与持牌刊行成为中枢准入法式。USDC手脚合规踏实币的代表,在2025年第二季度流通量达到650亿好意思元,占人人踏实币阛阓的28%,年内增速高达40.9%。
机构投资者的参与度也显赫普及。传统对冲基金、养老基金运行将加密资产纳入资产成立范围。部分养老基金议论将5%的资产成立为“数字黄金”(比特币),这一趋势在通胀担忧持续的配景下尤为显明。同期,代币化现实天下资产(RWA)阛阓快速增长,2025年好意思国代币化好意思债规模达到73亿好意思元,其中60%通过合规来往所完成来往。
加密与传统金融阛阓的联动性也进一步增强。利率政策对加密阛阓的影响渠谈愈加畅通。2025年9月,跟着阛阓对好意思联储降息预期升温,加密阛阓与成长股同步高涨,标明加密资产正被更充分地纳入宏不雅来往逻辑。芝加哥联储主席古尔斯比暗意,在是否降息问题上,他将密切关注包括加密资产在内的多种风险资产的发达。
4 潜在风险与挑战
4.1 系统性风险与金融踏实挑战
尽管监管框架有所改变,但加密资产与传统金融体系的和会仍带来潜在系统性风险。首要热心是加密阛阓的高波动性可能传导至银行体系。尽管比特币等主流加密货币波动性已从早期三位数的年化波动率着落至50-70%区间,但仍远高于传统资产类别。若银行过度参与加密业务或领受加密资产手脚典质品,价钱剧烈波动可能激励四百四病。
另一个风险点是加密资产与传统金融资产的关联性增强。在流动性宽松时期,这种关联性可能带来正向收益;但在阛阓压力时期,可能成为风险传导渠谈。2025年9月“三巫日”期间,加密阛阓与好意思股同步大幅波动,标明两者间的研究性正在提高。这种关联性使得传统风险模子可能失效,需要开导更复杂的风险评估框架。
银行加密业务的风险管控智力仍存疑。尽管大型银行已建立相对完善的加密风险不断体系,但中小银行在东谈主才、本事和告诫方面均存在不及。好意思联储理事沃勒强调,银行必须解说其具备“健全的风险不断实践”,才能开展加密业务。然则,协调的风险不断法式尚未王人备建立,各银行对加密业务的风险权重分派也存在互异,可能导致成本套利。
4.2 监管套利与跨境协调费事
好意思国监管框架的另一个挑战是州与联邦监管之间的潜在冲突。好意思国各州在加密监管方面采用了不同的策略:怀俄明州通过《迥殊运筹帷幄入款机构法案》(SPDI),成为加密友好州的代表;纽约州则对峙严格的“BitLicense”模式;加州采用中间旅途。这种互异化监管可能导致“监管套利”,银行可能弃取在监管最宽松的州开展加密业务。
海外监管协调亦然一大挑战。好意思国监管框架与欧盟MiCA法例、英国监管模式等存在显赫互异。举例,欧盟MiCA对踏实币刊行方有严格的来往名额(每月不杰出2亿欧元),而好意思国《GENIUS法案》更关注储备资产质地而非来往规模。这种互异可能导致跨境监管套利,加多银行跨境业务的合复原杂度。
更复杂的是,加密资产的跨境骨子与属地监管之间存在固有张力。银行可能通过离岸实体开展本国受限的加密业务,藏匿国内监管要求。这种监管套利行径不仅可能导致风险集结,还可能激励跨境监管纠纷。巴塞尔银行监管委员会已坚硬到这一问题,正在鼓励建立人人协调的银行加密资产风险监管法式。
4.3 本事安全与合规挑战
加密业务带来私有的本事安全挑战。私钥不断是加密托管业务的中枢风险点。与传统资产不同,加密资产的保护依赖于密码学密钥而非物理抑制。银行需要建立军事级别的密钥不断系統,包括冷热钱包分离、多重签名、散布式密钥不断等本事有运筹帷幄。这些本事有运筹帷幄诚然能提高安全性,但也加多了操作复杂性。
区块链数据的私有性对银行数据智力提议新要求。区块链数据被加密和压缩,与传统系统使用和生成的数据有着根柢不同。银行需要干预无数资源构建区块链数据分析智力,或与链上数据做事商(如Chainalysis、欧科云链)协作,才能灵验监控风险并称心合规要求。
反洗钱(AML)与反恐怖融资(CFT)挑战也辞谢淡薄。尽管区块链本事提高了来往透明度,但混币器、诡秘钱包等本事的出现也加多了合规难度。银行需要开导特意的区块链分析器具,才能灵验识别可疑来往模式。纽约梅隆银行已成为第一家将链上数据居品手脚风险不断计算组成部分的人人系统迫切性银行,但大多数银行仍处于探索阶段。
5 改日瞻望与政策建议
5.1 监管演进旅途
改日好意思国加密监管将朝着愈加细致化、互异化的标的发展。好意思联储已标明,将凭证银行加密业务的风险水平采用互异化的监管要求。臆想将凭证业务复杂性和规模大小对银行进行分类,执行路线式监管。关于简便托管做事适用相对宽松的要求,而对来往、作念市等复杂业务则保管严格监管。
监管科技(RegTech)的愚弄将日益平庸。好意思联储正探索使用散布式账本本事构建及时监管系统,终了对银行加密业务的近及时监控。这种“镶嵌式监管”模式通过愚弄体式接口(API)径直获取数据,可大大提高监管遵守。同期,监管沙盒机制有望扩大,允许更多银行在受限环境中测试立异居品和做事。
海外监管协调将成为重心。跟着加密资产人人化特征日益显明,好意思联储将加强与其他主要监管机构的协作,鼓励建立人人协调的加密资产监管法式。金融踏实委员会(FSB)已入辖下手制定人人踏实币监管建议,好意思国很可能在这些法式基础上进一步细化本国要求,既保持海外协同,又诊疗自身监管主权。
5.2 行业发展趋势
改日几年,好意思国银行业的加密业务将呈现南北极分化形态。大型银行凭借资源和本事上风,将提供全场合的加密金融做事,从托管、来往到假贷、繁衍品一应俱全。而中小银行可能专注于细分阛阓,如为特定类型的加密资产或客户群体提供专科做事。
资产代币化将成为银行业加密业务的迫切标的。代币化好意思国国债规模已突破73亿好意思元,改日股票、房地产、艺术品等更多传统资产将被代币化。银行可通过提供代币刊行、来往和托管做事获取新收入源泉。摩根大通、谈富银行等已布局这一边界,臆想改日竞争将加重。
银行与加密原生企业的关系将从竞争转向协作。近70%的银行加密资产托管做事是银行与原生加密公司协作的遵守,这种趋势将进一步强化。银行提供监管合规和传统客户渠谈,加密公司提供本事专长和立异文化,酿成上风互补。
5.3 投资策略建议
对投资者而言,在好意思联储政策转化配景下,可关注以下投资策略:关注合规进展精湛的加密银行股,如已获取怀俄明州SPDI派司的Kraken Bank母公司;布局本事实力淳朴的加密托管做事商,跟着机构资金入场,对安全托管责罚有运筹帷幄的需求将激增;分散投资于不同类别的加密资产,既包括比特币等价值保藏型资产,也包括以太坊等平台型资产,还可抑制成立代币化现实天下资产(RWA)。
投资者还需警惕潜在风险:密切关注好意思联储货币政缱绻向,若通胀反弹导致好意思联储重新收紧货币政策,可能激励加密阛阓回调;留意监管细化的影响,不同类别加密资产可能靠近互异化监管,带来分类波动风险;疼爱本事风险管控,弃取具备浩荡安全记载的平台,并采用分散存储策略。
表:不同类别投资者在好意思联储新政策环境下的成立建议
| 投资者类型 | 中枢成立建议 | 风险抑制秩序 | 稳当成立比例 |
|---|---|---|---|
| 保守型机构投资者(养老基金等) | 比特币现货ETF、代币化好意思国国债 | 采用定投策略,抑制单一类别的成立上限 | 资产总和的1-5% |
| 跨越型机构投资者(对冲基金等) | 以太坊等主流代币、DeFi条约治理代币 | 使用对冲器具不断阛阓风险 | 资产总和的5-15% |
| 零卖投资者 | 通过合规来往所购买主流加密资产 | 幸免杠杆,疼爱资产自我托管 | 可投资资产的1-3% |
6 论断:人人金融新形态的开启
好意思联储允许银行目田投资加密货币业务的决策,象征着加密资产崇拜被纳入主流金融体系。这一行变不仅是监管本事的改变,更是人人金融体系演进的迫切里程碑。好意思国通过这一系列政策转化,正试图在保持金融踏实与促进立异之间寻找均衡,安详其在人人数字金融边界的指引地位。
然则,新政策的执行效果仍需时分西宾。加密业务的风险不断、监管协调、本事安全等挑战辞谢淡薄。改日几年,跟着更多银行实质性开展加密业务,监管框架可能凭证履行情况进行动态改变。若出现紧要风险事件,不排斥监管魄力再度收紧的可能性。
恒久来看,加密本事与传统金融的和会趋势已不行逆转。好意思联储的政策转化仅仅这一漫长程度的动身点而非荒谬。跟着代币化本事熟习、监管框架细化、机构参与度提高,加密资产有望在改日十年内成为金融体系的迫切组成部分。在这一过程中,那些无意快速适合变化、建立浩荡风险管颖慧力的银即将获取竞争上风。
关于政策制定者而言,挑战在于怎么构建既饱读动立异又详确风险的监管环境。好意思国当今的“监管友好但严格要求”模式可能成为更多国度的参考范本。但列国需凭证自身金融阛阓发展水平、监管智力和社会文化性情,制定稳当国情的加密资产监管策略。
最终,加密本事与传统金融的和会将重塑人人金融形态,鼓励金融体系向更高效、更包容、更透明的标的发展。好意思联储的政策转化是这一变革历程的关节节点,开启了数字金融发展的新阶段。在这一配景下,阛阓参与者既需主理立异机遇,也需警惕研究风险,以感性魄力管待金融体系的潜入变革。
 海量资讯、精确解读,尽在新浪财经APP
包袱裁剪:朱赫楠 世界杯体育